Para invertir en fondos indexados necesitas cinco decisiones en orden: elegir el índice que quieres replicar, seleccionar el fondo con criterios objetivos, elegir la plataforma, automatizar las aportaciones y mantener el plan sin interferir. El fondo indexado es probablemente el vehículo más cómodo para el inversor pasivo español, pero esa comodidad no exime de decidir bien las cinco cosas que sí dependen de ti.
Esta guía las recorre en orden, con los criterios concretos de cada paso y el límite real del vehículo: dónde termina su flexibilidad y qué alternativas existen.
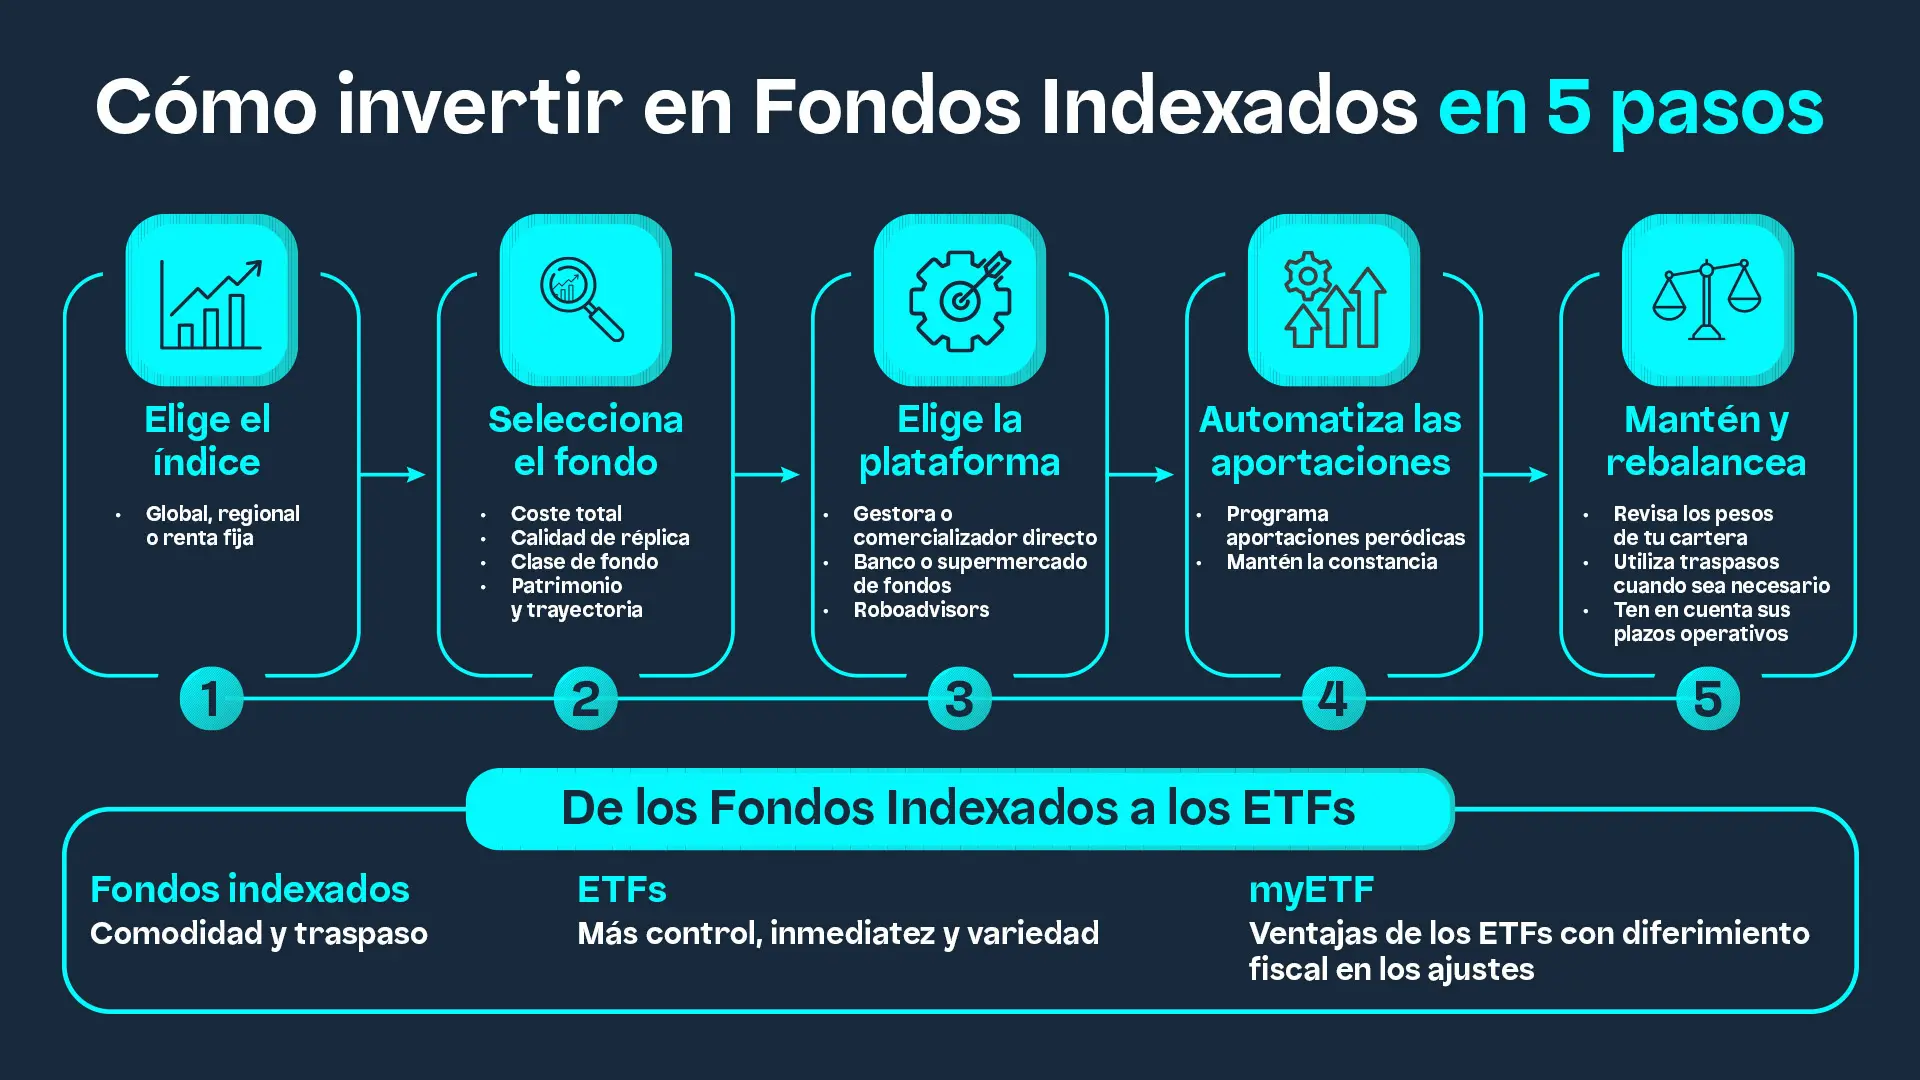
Elige primero el índice (global tipo MSCI World como base razonable de largo plazo); el fondo es la consecuencia. Selecciona por comisiones totales (TER + custodia si existe), calidad de réplica y clase del fondo. Las aportaciones periódicas automáticas son la gran ventaja operativa del fondo indexado. El régimen de traspasos (art. 94 LIRPF) permite cambiar de fondo sin tributar en ese momento. Su límite: menos control y gama que los ETFs; para combinar exposición a ETFs con diferimiento existe la vía Unit Linked, en particular myETF.
Paso 1: elige el índice, no el fondo
El fondo es un envoltorio; lo que determina tu resultado es el índice que replica. Para una cartera de largo plazo, las opciones habituales:
- Índices globales (MSCI World, MSCI ACWI, FTSE All-World). Miles de empresas de decenas de países en una sola posición. El punto de partida razonable para la mayoría.
- Índices regionales (S&P 500, Stoxx Europe 600). Concentran la exposición en un mercado. Útiles como complemento, exigen más criterio como posición única.
- Renta fija (índices de bonos agregados). El estabilizador de la cartera, con peso según tu perfil y horizonte.
La pregunta correcta no es «¿qué fondo es mejor?» sino «¿qué mercado quiero replicar y en qué proporción?».
Paso 2: selecciona el fondo con criterios objetivos
Entre fondos que replican el mismo índice, las diferencias se reducen a cuatro criterios:
- Comisiones totales. El TER de los indexados suele moverse entre el 0,10 % y el 0,40 %. Suma los costes de la plataforma si existen: la cifra relevante es el coste total anual.
- Calidad de réplica (tracking). Un buen indexado sigue a su índice con desviación mínima y consistente. Historiales de desviación errática señalan problemas de gestión.
- Clase del fondo. Un mismo fondo puede tener clases con mínimos y comisiones distintas. Busca la clase más barata a la que tu plataforma dé acceso.
- Patrimonio y trayectoria. Tamaño y años de historial reducen riesgos operativos.
Paso 3: elige la plataforma
Tres vías habituales en España, con lógicas distintas:
- Gestoras y comercializadores directos. Acceso a fondos concretos, a veces con mínimos por clase.
- Supermercados de fondos y bancos de inversión online. Amplitud de catálogo y operativa de traspasos consolidada.
- Roboadvisors. Delegan la construcción y el rebalanceo de la cartera en carteras perfiladas, a cambio de una comisión de gestión adicional. Comodidad máxima, coste total mayor.
El criterio de decisión: coste total, acceso a las clases baratas y calidad de la operativa de traspasos, que es donde el fondo indexado se juega su ventaja fiscal.
Paso 4: automatiza las aportaciones
La ventaja operativa diferencial del fondo indexado: las aportaciones periódicas automáticas nativas. Programar una aportación mensual convierte la disciplina en un proceso: compras en momentos altos y bajos, reduces el riesgo de elegir mal el momento y dejas que la constancia, que pesa más que el importe inicial, trabaje sola.
Paso 5: mantenimiento y traspasos
El mantenimiento del indexado es mínimo por diseño, con una herramienta clave: el traspaso. Si quieres cambiar de fondo, por costes, por réplica, por reestructurar la cartera, el régimen del art. 94 LIRPF permite mover el dinero directamente de un fondo a otro sin tributar en ese momento, conservando la antigüedad fiscal.
Dos condiciones prácticas: seguir el procedimiento legal de traspaso (el dinero nunca pasa por tu cuenta) y recordar que el reembolso, cuando llegue, integra la ganancia en la base del ahorro, con retención a cuenta del 19 %.
Y recuerda que los traspasos nunca son inmediatos, ni siquiera rápidos. Según la guía de la CNMV, deberían tardar 3-5 días entre fondos de la misma comercializadora, y hasta 8 si son distintas… pero no existen garantías y, en la práctica, se producen muchos errores y rechazos cuando las comercializadoras son distintas.
El límite del fondo indexado y la tercera vía
El intercambio del indexado es claro: máxima comodidad y diferimiento vía traspasos, a cambio de menos control (operas a valor liquidativo diario, no a precio de mercado), pérdida de días de exposición a mercado, incertidumbre sobre el precio al que se adquirirá y una gama más limitada que el universo ETF. Quien quiere exposición a ETFs, por gama, por estrategia, por control, por inmediatez, pierde el diferimiento al pasarse al broker: cada venta tributa en ese momento.
Existe una vía que combina ambos planos: obtener exposición a ETFs desde una estructura de seguro de vida-ahorro (Unit Linked), donde los ajustes entre las opciones previstas en la póliza difieren su efecto fiscal al rescate, cumpliendo los requisitos del art. 14.2.h LIRPF. Es la propuesta de myETF.
¿Vienes de los fondos indexados y quieres más flexibilidad sin renunciar al diferimiento?
myETF te da acceso a 100 ETFs desde una póliza Unit Linked: ajusta tu inversión cuantas veces necesites y tributa solo al rescatar. Desde 3.000 €.
Descarga la app en App Store o Google Play.
Preguntas frecuentes sobre invertir en fondos indexados
¿Cómo empiezo a invertir en fondos indexados?
En cinco pasos: elige el índice a replicar (global como base razonable), selecciona el fondo por coste total y calidad de réplica, elige la plataforma con buena operativa de traspasos, automatiza aportaciones periódicas y limita el mantenimiento a rebalanceos y traspasos con criterio.
¿Cuánto dinero necesito para invertir en fondos indexados?
Poco: muchas clases de fondos indexados admiten aportaciones iniciales y periódicas reducidas. La constancia de las aportaciones pesa más que el importe con el que empiezas.
¿Qué criterios debo mirar para elegir un fondo indexado?
Cuatro: el coste total anual (TER más costes de plataforma), la calidad de la réplica frente a su índice, la clase del fondo disponible y el patrimonio y trayectoria del fondo.
¿Cómo funcionan los traspasos entre fondos indexados?
El dinero pasa directamente de un fondo a otro siguiendo el procedimiento legal, sin tributar en ese momento y conservando la antigüedad (art. 94 LIRPF)… Pero al tiempo y ritmo que marcan los comercializadores, nunca es ni rápido ni inmediato. La tributación se aplaza al reembolso definitivo: diferir no es eximir.
¿Es mejor un fondo indexado o un ETF?
El indexado gana en comodidad, aportaciones automáticas y traspasos sin coste fiscal; el ETF gana en control, inmediatez y gama de estrategias. Para combinar exposición a ETFs con diferimiento de los ajustes existe la vía Unit Linked.
¿Los fondos indexados son seguros?
Diversifican el riesgo específico de cada empresa, pero no eliminan el riesgo de mercado: si el índice cae, el fondo cae. Ningún fondo indexado garantiza rentabilidad.
¿Un roboadvisor y un fondo indexado son lo mismo?
No. El roboadvisor es un servicio de gestión que construye y rebalancea carteras , habitualmente de fondos indexados, a cambio de una comisión adicional. El fondo indexado es el producto; el roboadvisor, una forma delegada de usarlo. Debido al tiempo que se pierde en los traspasos, cuanto más rebalancea el roboadvisor más días se pierden de exposición a mercado.
Aviso: este contenido tiene carácter exclusivamente divulgativo e informativo y no constituye ni sustituye el asesoramiento profesional financiero, ni de inversión, ni fiscal. La información proporcionada no debe interpretarse como una recomendación de compra o venta de ningún instrumento financiero. Invertir en ETFs conlleva riesgos, incluida la posible pérdida del capital invertido. La tributación aplicable depende de las circunstancias personales de cada inversor y de la normativa vigente en cada momento. Consulte a un asesor financiero o fiscal antes de tomar decisiones de inversión. La consulta o utilización del contenido publicado implica que el usuario reconoce haber leído este aviso y acepta que cualquier decisión de inversión será adoptada bajo su exclusiva responsabilidad.