La cartera Bogle es una estrategia de inversión pasiva inspirada en John C. Bogle, fundador de Vanguard. Se basa en construir una cartera sencilla y diversificada con pocos fondos indexados de bajo coste, normalmente combinando renta variable global y renta fija. El peso de cada parte se adapta al perfil y al horizonte del inversor, y la estrategia se mantiene mediante aportaciones periódicas y rebalanceos.
Su filosofía parte de una idea clara: en lugar de intentar anticipar qué hará el mercado, busca replicarlo con costes bajos, mantener una buena diversificación y evitar intervenir constantemente en la cartera. La composición concreta puede variar según el perfil y los objetivos del inversor.
Con el paso del tiempo, la evolución de los mercados puede hacer que el peso de cada activo se aleje de la distribución inicialmente definida. Por eso, el rebalanceo no es un elemento accesorio, sino una parte esencial de la estrategia: permite devolver periódicamente la cartera a sus pesos objetivo.
Y es precisamente al rebalancear cuando cobra importancia la estructura desde la que se invierte. Vía broker, una venta puede generar tributación en ese momento; con fondos traspasables o dentro de un Unit Linked, el efecto fiscal de los ajustes puede diferirse, siempre que se cumplan los requisitos aplicables.
Esta guía explica cómo construir una cartera Bogle en España, cómo definir su composición y sus pesos, y por qué la estructura desde la que se implementa puede influir en la forma de rebalancearla.
La filosofía Bogle en cuatro principios
- El mercado es difícil de batir; los costes son seguros. La mayoría de la gestión activa no supera a su índice de forma sostenida una vez descontados los costes. Bogle propuso invertir la ecuación: aceptar la rentabilidad del mercado y minimizar todo lo que la erosiona.
- Simplicidad estructural. Pocos fondos, amplios y baratos. Cada posición añadida debe justificar qué aporta que no esté ya en la cartera.
- Constancia sobre oportunismo. Aportaciones periódicas, sin intentar adivinar el momento. El tiempo en el mercado bate al momento perfecto.
- Disciplina de rebalanceo. El mercado desvía los pesos; el inversor los devuelve a su sitio con calendario, no con emociones. Rebalancear obliga, mecánicamente, a vender lo que ha subido y comprar lo que ha bajado.
La composición: de dos fondos a tres
- El núcleo de dos piezas. Un fondo de renta variable global (MSCI World, FTSE All-World o equivalentes) y un fondo de renta fija agregada. Con dos posiciones queda cubierta la práctica totalidad de la decisión relevante: cuánto riesgo asumes.
- La cartera de tres fondos. La variante más divulgada añade una tercera pieza según el criterio del inversor, mercados emergentes si el índice global no los incluye, o renta variable regional para ajustar sesgos. Más allá de tres, la evidencia de mejora se diluye y la complejidad crece.
Los pesos: asset allocation por perfil
El reparto entre renta variable y renta fija es la decisión que explica la mayor parte del comportamiento de la cartera. Referencias orientativas, no reglas:
| Perfil orientativo | Renta variable | Renta fija |
|---|---|---|
| Horizonte muy largo, alta tolerancia | 80–90 % | 10–20 % |
| Intermedio | 60–70 % | 30–40 % |
| Conservador o cerca del objetivo | 40–50 % | 50–60 % |
La regla clásica de aproximar el porcentaje de renta fija a la edad es un punto de partida pedagógico, no una prescripción: horizonte, estabilidad de ingresos y tolerancia real a las caídas pesan más que la fecha de nacimiento.
Cómo implementarla en España
- Con fondos indexados. La vía natural para la filosofía Bogle en España: clases baratas, aportaciones automáticas y traspasos entre fondos sin tributación intermedia (art. 94 LIRPF), lo que permite rebalancear vía traspaso difiriendo el efecto fiscal.
- Con ETFs vía broker. Acceso a la gama más amplia y a los TERs más bajos del mercado — con un coste estructural: cada rebalanceo tributa en ese momento como ganancia patrimonial.
- Con ETFs vía Unit Linked. La tercera vía: opciones de inversión basadas en ETFs dentro de una póliza de seguro de vida-ahorro, con los ajustes difiriendo su efecto fiscal al rescate (art. 14.2.h LIRPF). Diferir no es eximir: se tributa al rescatar.
Los detalles que casi nadie cuenta: el rebalanceo tiene factura fiscal según dónde tengas la cartera y pierde exposición a mercado
La cartera Bogle exige rebalancear, es parte del sistema. Y el rebalanceo, según la estructura, tiene tres tratamientos distintos: tributa en cada ajuste (broker), difiere vía traspaso (fondos) o difiere al rescate (Unit Linked). En una cartera mantenida veinte o treinta años con rebalanceos anuales, esa diferencia se compone.
Si se hace con ETFs en un broker, cada rebalanceo tiene coste fiscal, y eso lastra el efecto del interés compuesto a largo plazo.
Si se hace con fondos indexados, el problema no es el peaje fiscal, es que Bogle no conocía cómo funcionan los traspasos en España. Según la CNMV se tarda 5 días de media en hacer traspasos en nuestro país.
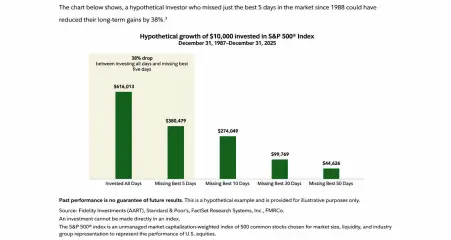
Y esto es lo que dice Fidelity, una de las mayores gestoras del mundo, sobre el riesgo de no estar invertido siempre (Reasons to stay invested | Fidelity Investments)
Inmediatez y eficiencia fiscal son lo que Bogle tenía en mente. En España eso solo se consigue con MyETF.
Elegir bien la estructura no cambia la filosofía Bogle: la protege.
Invierte en ETFs con eficiencia fiscal en cada ajuste. .
myETF te da acceso a 100 ETFs desde una póliza Unit Linked: rebalancea cuantas veces necesites y tributa solo al rescatar. Desde 3.000 €.
Descarga la app en App Store o Google Play.
Preguntas frecuentes sobre la cartera Bogle
¿Qué es una cartera Bogle?
Una cartera de inversión pasiva inspirada en John C. Bogle: pocos fondos indexados amplios y de bajo coste, pesos según perfil, aportaciones periódicas y rebalanceo disciplinado.
¿Qué es la cartera de tres fondos?
La variante más popular de la filosofía Bogleheads: renta variable global, renta fija agregada y una tercera pieza según el criterio del inversor (emergentes o exposición regional). Más fondos rara vez aportan diversificación real adicional.
¿Qué porcentaje de renta fija debo tener?
Depende del horizonte, la estabilidad de tus ingresos y tu tolerancia real a las caídas. La regla clásica de aproximar la renta fija a la edad es solo un punto de partida orientativo, no una recomendación.
¿Cada cuánto se rebalancea una cartera Bogle?
Una o dos veces al año con calendario fijo, o cuando un activo se desvía de su peso objetivo más de un umbral definido de antemano. Lo esencial es que la regla esté escrita antes y se ejecute sin emociones.
¿La cartera Bogle se puede hacer con ETFs?
Sí, y con la gama más amplia del mercado. La diferencia está en la estructura: vía broker cada rebalanceo tributa en ese momento; vía Unit Linked, los ajustes entre las opciones previstas en la póliza difieren su efecto al rescate.
¿Cuál es la diferencia entre cartera Bogle y cartera permanente?
La Bogle acepta la volatilidad de la renta variable a cambio de su rentabilidad esperada a largo plazo; la permanente reparte en cuatro activos (acciones, bonos largos, oro y liquidez) buscando estabilidad en cualquier escenario. Filosofías distintas para objetivos distintos.
¿Por qué importa la estructura fiscal en una cartera pasiva?
Porque el rebalanceo es parte del sistema: si cada ajuste tributa en ese momento, parte del capital deja de componer. Estructuras con diferimiento, traspasos entre fondos o Unit Linked, mantienen más capital trabajando durante más tiempo. Diferir no es eximir: se tributa al final.
¿Por qué no son mejores los fondos indexados?
Porque los rebalanceos no son inmediatos ni siquiera rápidos. Estar fuera del mercado tiene coste, especialmente en estructuras de inversión pasiva. Y como nadie puede predecir el futuro, acertar cuáles son los días correctos para hacer traspasos es imposible. Si la suerte sale cruz, los estudios como el de Fidelity muestran cuáles son los riesgos de no estar invertido permanentemente, algo clave en la estrategia Bogle.
Aviso: este contenido tiene carácter exclusivamente divulgativo e informativo y no constituye ni sustituye el asesoramiento profesional financiero, ni de inversión, ni fiscal. La información proporcionada no debe interpretarse como una recomendación de compra o venta de ningún instrumento financiero. Invertir en ETFs conlleva riesgos, incluida la posible pérdida del capital invertido. La tributación aplicable depende de las circunstancias personales de cada inversor y de la normativa vigente en cada momento. Consulte a un asesor financiero o fiscal antes de tomar decisiones de inversión. La consulta o utilización del contenido publicado implica que el usuario reconoce haber leído este aviso y acepta que cualquier decisión de inversión será adoptada bajo su exclusiva responsabilidad.