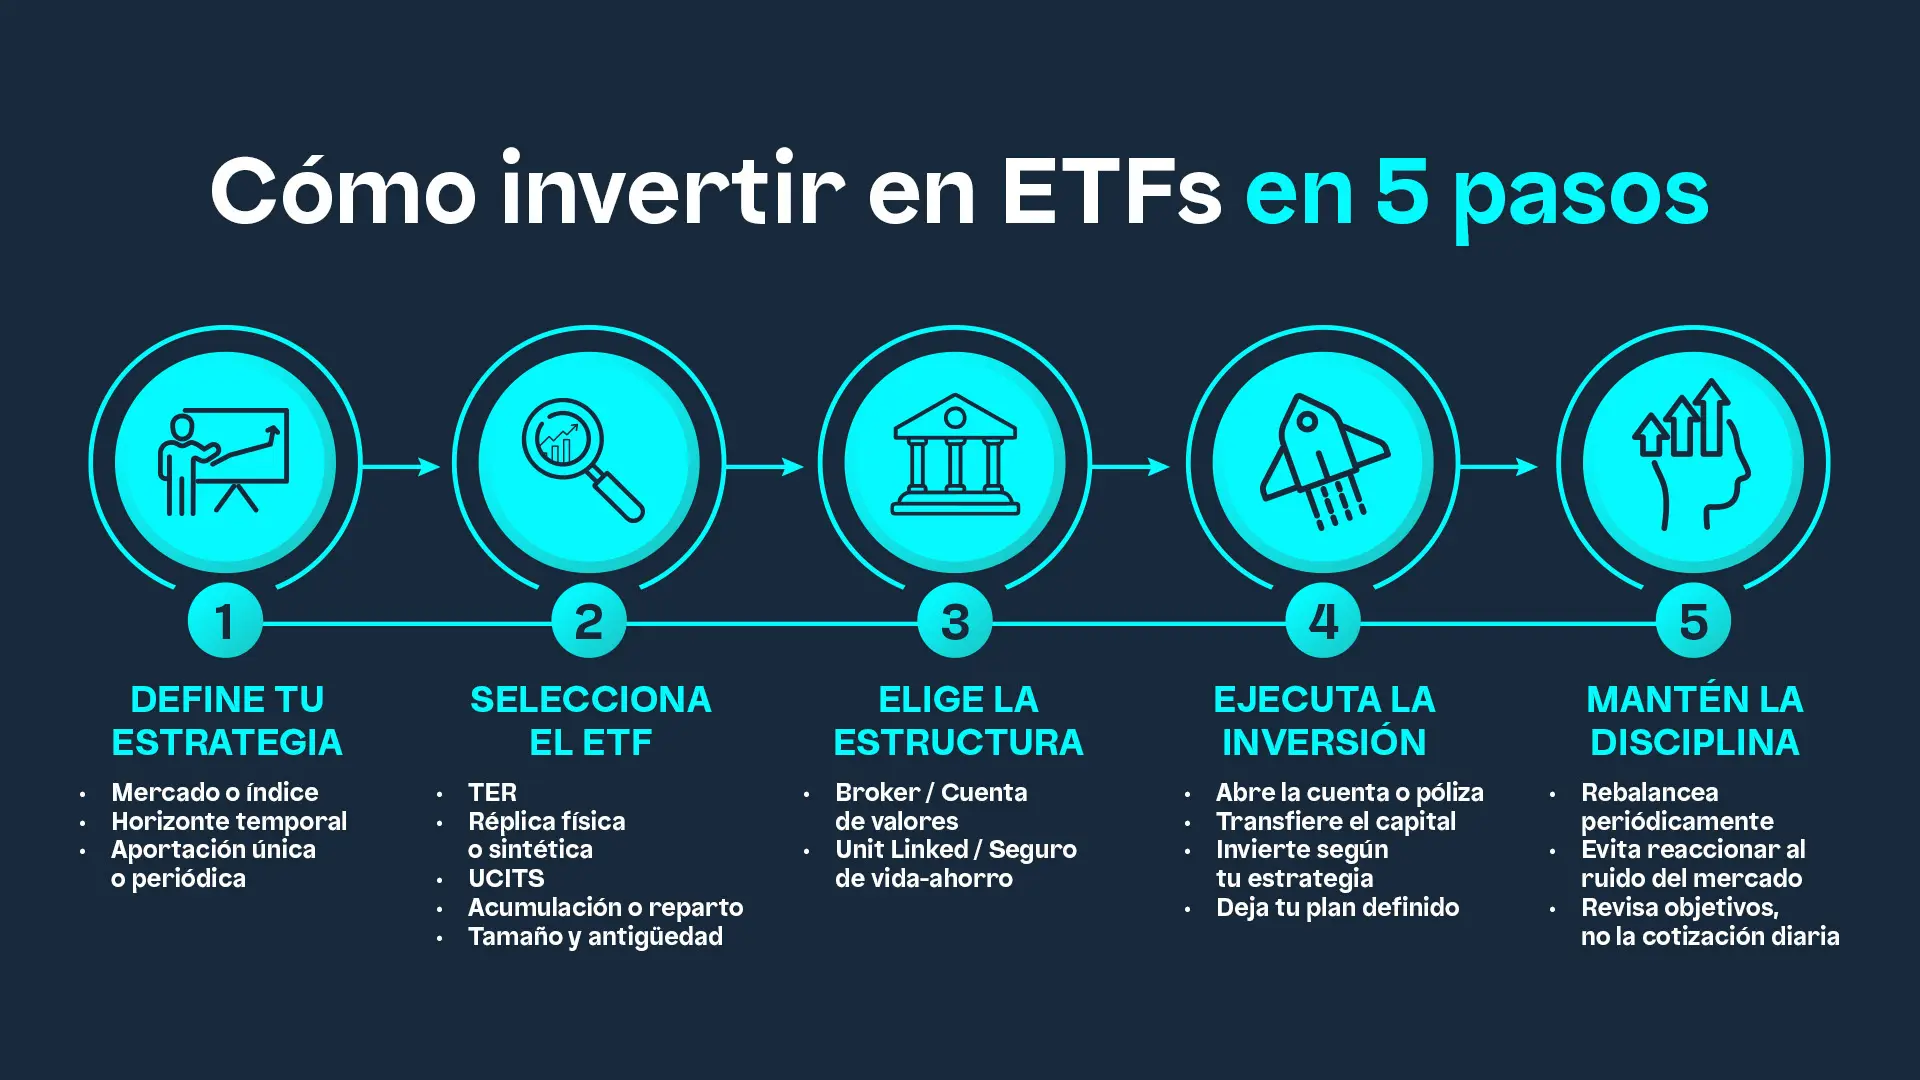
Para invertir en ETFs desde España necesitas cinco decisiones en orden: definir tu estrategia, seleccionar el ETF con criterios objetivos, elegir la estructura desde la que inviertes, ejecutar la operativa y mantener la disciplina.
La mayoría de las guías se detienen en el paso dos, qué ETF comprar, y pasan por alto el paso tres, que es el que más condiciona el resultado a largo plazo: desde dónde lo compras determina cómo tributa cada ajuste de tu inversión.
Esta guía recorre los cinco pasos con los criterios concretos que separan una decisión informada de una compra impulsiva.
Define primero la estrategia (índice, plazo, aportaciones); el ETF concreto es una consecuencia, no el punto de partida. Selecciona con criterios objetivos: TER, método de réplica, domicilio UCITS, acumulación vs reparto, tamaño del fondo. La estructura importa tanto como el ETF: vía broker, cada venta tributa en ese momento; vía Unit Linked, los ajustes aplazan su efecto al rescate. La operativa es sencilla; la disciplina de mantenimiento es lo difícil. El error caro no es elegir mal un ETF: es ignorar costes y estructura fiscal.
Paso 1: define la estrategia antes que el producto
El orden importa: primero se decide qué exposición quieres, y solo después qué ETF la implementa. Tres preguntas resuelven la estrategia:
- ¿Qué mercado quieres replicar? Global (MSCI World, ACWI), americano (S&P 500), europeo, sectorial. Para la mayoría de inversores de largo plazo, un índice global diversificado es el punto de partida razonable.
- ¿A qué plazo? Los ETFs de renta variable tienen sentido en horizontes largos, donde la volatilidad se diluye y el interés compuesto trabaja.
- ¿Aportación única o periódica? Las aportaciones periódicas reducen el riesgo de elegir mal el momento y construyen el hábito que sostiene el plan.
Quien empieza por “¿qué ETF está subiendo?” ya se ha equivocado de pregunta.
Paso 2: selecciona el ETF con criterios objetivos
Con la estrategia definida, la selección se vuelve un filtro técnico. Cinco criterios:
- TER (coste total anual). En ETFs indexados de gran tamaño, los rangos habituales van del 0,05 % al 0,50 %. Compuesto durante décadas, cada décima cuenta.
- Método de réplica. Física (el ETF compra los componentes del índice) o sintética (vía derivados). La física es más transparente; la sintética puede ser eficiente en mercados concretos.
- Domicilio y regulación: UCITS. Los ETFs UCITS, domiciliados en Europa (Irlanda y Luxemburgo, principalmente), cumplen la normativa europea de fondos y son el estándar para el inversor español. Los domiciliados en Irlanda añaden además ventajas en la retención de dividendos de origen estadounidense.
- Acumulación vs reparto. El de acumulación reinvierte internamente; el de reparto distribuye dividendos que tributan al cobrarse. Para componer a largo plazo, la acumulación es la opción más limpia.
- Tamaño y antigüedad. Un patrimonio elevado y años de historial reducen el riesgo de cierre del fondo y aseguran liquidez.
Con estos cinco filtros, la lista de candidatos razonables para una misma exposición suele reducirse a un puñado, y las diferencias entre ellos son menores que las del siguiente paso.
Paso 3: elige la estructura desde la que inviertes
Es la decisión que casi todas las guías omiten. El mismo ETF puede comprarse desde estructuras distintas, y la estructura determina cómo tributa cada movimiento:
- Vía broker (cuenta de valores). Acceso a todo el mercado y ejecución inmediata. A cambio, cada venta tributa en ese momento como ganancia patrimonial: cada rebalanceo o cambio de estrategia hace salir capital que deja de componer. Los ETFs no se benefician del régimen de traspasos de los fondos.
- Vía seguro de vida-ahorro (Unit Linked). Los ajustes entre las opciones de inversión previstas en la póliza no tributan en cada movimiento, sino al rescate, cumpliendo los requisitos legales. Diferir no es eximir, se tributa al rescatar, pero mientras tanto todo el capital sigue trabajando. Es la estructura de myETF.
Dos inversores con el mismo ETF, la misma estrategia y la misma rentabilidad pueden terminar con capitales distintos solo por esta decisión.
Paso 4: la operativa, paso a paso
La ejecución es la parte sencilla:
- Abre la cuenta o póliza en la plataforma elegida, completando el proceso de identificación y el test de conveniencia o idoneidad correspondiente.
- Transfiere el capital que hayas decidido invertir, solo el que no necesitas a corto plazo, con tu fondo de emergencia ya cubierto.
- Ejecuta la inversión según tu estrategia: de una vez o programando aportaciones periódicas.
- Documenta tu plan. Por escrito: qué has comprado, por qué, y en qué condiciones harías cambios. Es tu defensa futura contra las decisiones emocionales.
Paso 5: mantenimiento
Invertir bien en ETFs es, sobre todo, no interferir:
- Rebalancea con calendario, no con emociones. Una o dos veces al año, devuelve la cartera a sus pesos objetivo. Recuerda que en un broker cada rebalanceo tiene efecto fiscal; en estructuras con diferimiento, no lo tiene hasta el rescate.
- Ignora el ruido. Las caídas forman parte del plan. Vender en pánico convierte pérdidas temporales en definitivas.
- Revisa la estrategia, no la cotización. Lo que merece revisión anual es si tus objetivos u horizonte han cambiado, no lo que hizo el mercado esta semana.
Errores frecuentes al invertir en ETFs
- Coleccionar ETFs solapados. Comprar cinco ETFs que replican índices casi idénticos no diversifica: duplica.
- Perseguir el ETF de moda. Los sectoriales y temáticos concentran riesgo y suelen comprarse justo después de su mejor año.
- Ignorar el coste total. TER, custodia, compraventa y fiscalidad de cada ajuste: el coste relevante es la suma.
- Elegir estructura por defecto. Abrir cuenta en el primer broker conocido sin evaluar cómo tributarán los ajustes durante veinte años.
Invierte en ETFs con eficiencia fiscal en cada ajuste.
myETF te da acceso a 100 ETFs de las principales gestoras desde una póliza Unit Linked: ajusta tu inversión cuantas veces necesites y tributa solo al rescatar.
Desde 3.000 €.
Descarga la app en App Store o Google Play.
Preguntas frecuentes sobre invertir en ETFs
¿Cómo se invierte en ETFs desde España?
En cinco pasos: definir la estrategia (índice, plazo, aportaciones), seleccionar el ETF con criterios objetivos (TER, réplica, UCITS, acumulación, tamaño), elegir la estructura de inversión, ejecutar la compra y mantener la disciplina con rebalanceos programados.
¿Cuál es la mejor forma de invertir en ETFs en España?
Depende de lo que priorices. Vía broker tienes acceso total al mercado, pero cada venta tributa en ese momento. Vía Unit Linked obtienes exposición a ETFs con la tributación de los ajustes aplazada al rescate, dentro de los requisitos legales, pero soportas el coste del seguro. Para el largo plazo con rebalanceos, la estructura pesa tanto como la selección del ETF.
¿Qué es un ETF UCITS y por qué importa?
Es un ETF domiciliado en Europa que cumple la normativa europea de fondos de inversión. Es el estándar para el inversor español por su marco de protección y, en los domiciliados en Irlanda, por su eficiencia en la retención de dividendos estadounidenses.
¿Es mejor un ETF de acumulación o de reparto?
Para componer a largo plazo, el de acumulación: reinvierte los dividendos internamente sin generar el hecho tributario periódico del cobro. El de reparto tiene sentido si buscas rentas.
¿Cuánto dinero necesito para invertir en ETFs?
Vía broker, el precio de una participación puede bastar. Las estructuras tienen sus mínimos: en myETF, la inversión mínima es de 3.000 €. Más relevante que el importe inicial es la constancia de las aportaciones.
¿Cada cuánto debo rebalancear una cartera de ETFs?
Una o dos veces al año, con calendario fijo, suele ser suficiente. Ten en cuenta la estructura: en un broker cada rebalanceo tributa en ese momento; en estructuras con diferimiento, el efecto se aplaza al rescate.
¿Qué errores debo evitar al invertir en ETFs?
Los cuatro más caros: acumular ETFs solapados creyendo que diversifican, perseguir temáticos de moda, mirar solo el TER e ignorar el coste fiscal de los ajustes, y elegir la estructura por inercia en lugar de por criterio.
Aviso: este contenido tiene carácter exclusivamente divulgativo e informativo y no constituye ni sustituye el asesoramiento profesional financiero, ni de inversión, ni fiscal. La información proporcionada no debe interpretarse como una recomendación de compra o venta de ningún instrumento financiero. Invertir en ETFs conlleva riesgos, incluida la posible pérdida del capital invertido. La tributación aplicable depende de las circunstancias personales de cada inversor y de la normativa vigente en cada momento. Consulte a un asesor financiero o fiscal antes de tomar decisiones de inversión. La consulta o utilización del contenido publicado implica que el usuario reconoce haber leído este aviso y acepta que cualquier decisión de inversión será adoptada bajo su exclusiva responsabilidad.